«——【引言】——»国内靠谱股票配资论坛
每天早上眼一睁,什么活没干,先欠银行500万,这是种什么体验?
昔日四川首富、“饲料大王”刘永好正经历着这种窒息。
靠卖猪粮打下千亿江山,下场养猪却背上800多亿巨债,一年光利息就烧掉18亿。
自家饲料行当日进斗金,这拖垮帝国的千亿窟窿,到底是怎么捅出来的?
华尔街杠杆与乡镇猪圈的致命错位
想要理解新希望今天的困局,不能光看账本,得看他们把钱花在了哪种“生产关系”上。
2019年非洲猪瘟席卷全国,猪肉零售价一路狂飙到三四十块一斤。
全行业陷入了史无前例的狂热,新希望也不例外。
管理层的逻辑非常顺理成章:既然我们一年能卖几千万吨饲料,给别人做嫁衣,为什么不自己养猪,把上下游的利润全吃干榨净?
在资本的裹挟下,新希望开启了狂飙突进。
短短三年,生猪出栏量从355万头暴涨到1400万头以上,2020年单年砸下去的资本开支高达300多亿。
自有资金远远不够,只能大举向银行借短债、发债券。
问题就出在这里。
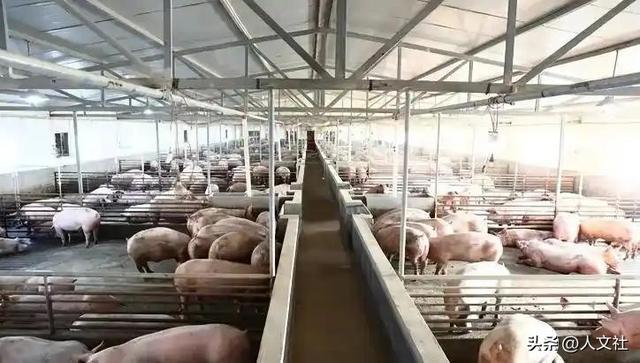
借来的是金融机构里成本高昂、带着严苛期限的“现代资本”,但新希望在底层采用的,却是极为传统的“公司+农户”代养模式。
这种模式看似极其聪明:公司提供猪仔、饲料和疫苗,农户提供场地和人工。
不用自己去重资产拿地建厂,扩张速度犹如坐火箭。
但在生化病毒面前,这种松散的组织纽带脆弱得不堪一击。
现代养猪早就不是割猪草喂食的农家乐,而是一场微米级的生化防御战。
农户的猪舍有没有严格消毒?有没有外人串门带入病毒?饲料有没有被偷工减料?
这些隐形的“管理摩擦成本”,在猪价20元一斤的暴利时代被彻底掩盖。
可一旦猪价崩盘,跌破12元甚至下探到11元的深水区,代养模式的底裤就被看穿了。
死磕“自繁自养”的牧原,把猪场建成了类似半导体车间的全封闭体系,凭借严苛的工业化管理和自主育种,把一公斤猪肉的成本死死压在11.5元以下。
而新希望由于管理半径过长、代养环节损耗惊人,成本一度高达17.5元。
别小看这几块钱的差价。
乘以一千多万头的出栏量,就是几十亿真金白银的失血。
用最贵的金融杠杆,去补贴最难控的农户管理,这种生产关系与资本属性的严重倒错,是埋下千亿巨债的第一颗雷。
环保罚单撕碎的“工业化幻觉”
如果说成本失控是内伤,那么频频爆出的环保罚单,则直接撕开了粗放扩张带来的微观治理溃败。
很多人对养殖业有误解,觉得这就是个农业活儿。
实际上,一个年出栏几十万头的现代猪场,每天产生的粪污和废水,其处理难度不亚于一座中型化工厂。
它需要庞大的厌氧发酵罐、昂贵的污水处理膜,以及24小时运转的生化监测设备。
2025年开年,新希望旗下的养殖子公司在环保上连连“翻车”。
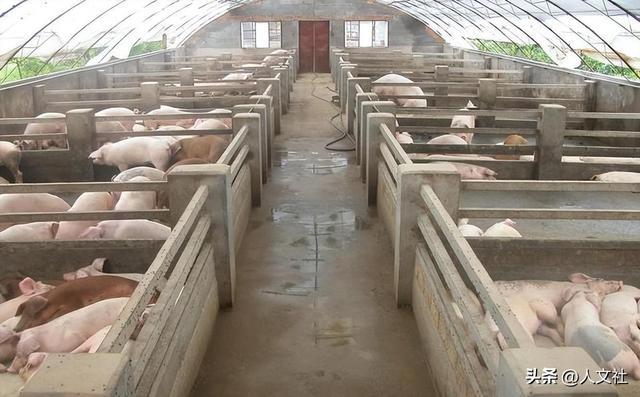
安徽五河的子公司因为生活污水直排外环境,被环保局重罚,这已经是该厂三年内第三次挨罚。
更离谱的是宁波的子公司,竟然用上了“私设暗管+稀释排放”这种极其恶劣的手段,废水中化学需氧量和总磷浓度严重超标,半个月内连吃两张罚单,直接被当地拉进了“环保失信企业名单”。
这些环保丑闻绝对不是几个基层员工的擅作主张,而是庞大债务压力向下传导的必然畸变。
当新希望总部背着超过820亿的总负债,账上货币资金只有80多亿,却要面对一年内到期的220亿刚性短债时,整个集团的现金流紧绷到了极点。
为了硬扛每天近500万的利息,总部必然会向各分厂下达极其严苛的降本指标。
基层厂长面对没钱买环保药剂、没钱开动大功率污水处理设备的窘境,为了完成考核,只能铤而走险私接暗管。
用几十亿买来先进设备,这叫硬件升级;但在极寒周期里,依然能毫不打折地执行环保标准和生化防疫SOP,才叫真正的工业化。
很显然,新希望在扩张期积累的管理能力,根本驾驭不了如此庞大且危险的生化资产。
资本机器的无情踩踏与指数级抛售
二级市场是冷血的。
它能在你画出全产业链大饼时,双手奉上百亿融资,也能在你负重前行时,毫不留情地切断输氧管。
2020年到2021年,猪价还在天上飞的时候,新希望通过两笔可转债和一次定增,轻松从资本市场抽水161.5亿元。
那个时候,所有人都相信“跨界养猪”是降维打击。
但随着行业进入深度亏损的下行周期,叠加国内人均猪肉消费量连续两年下滑(两年累计跌幅近13%),供需两端的双重绞杀让生猪板块成了资本的弃儿。
最致命的一击发生在2026年6月。
曾经逼近1800亿市值的新希望,因为市值缩水到不足300亿,被正式踢出“沪深300指数”。
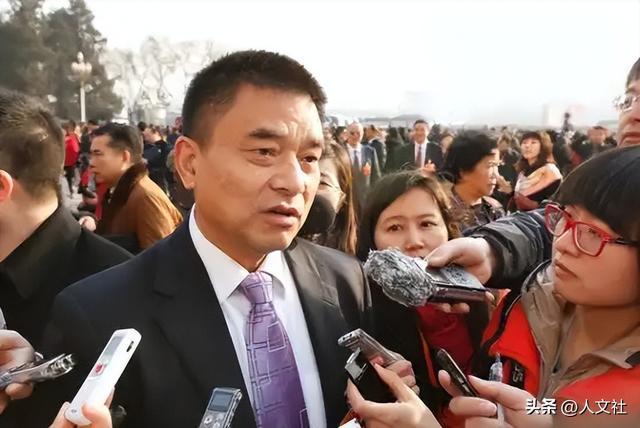
这不仅仅是一个名誉的损失,而是触发了金融市场最残酷的“机械化踩踏”。
如今的A股,指数基金和ETF等被动资金占据了极大的话语权。
这些程序化交易不听老企业家的情怀,也不看你饲料主业每年还能赚十几个亿。
它们只认规则:只要你被调出核心指数,系统就会自动且坚决地卖出。
消息公布后短短9个交易日,新希望股价暴跌超16%。
在同样的周期低谷里,同行牧原和温氏早就嗅到了危险,通过缩减开支把资产负债率强行降到了50%左右的安全线以内。
而新希望的负债率却常年死死钉在70%的高位,错失了主动降杠杆的最后窗口期。
这种滞后,让它在资本市场的抛售潮中毫无招架之力。
创二代的残局与刮骨式的“资产排毒”
接力棒传到了刘永好之女刘畅的手里。
外界往往喜欢看不谙世事的富二代败光家产的爽文,但刘畅这12年,打的却是一场极其清醒且痛苦的“排毒战”。
二代接班,最容易犯的错就是急于建功立业,搞新花样。
但面对眼前的千亿烂摊子,刘畅做出的战略决断是:全面退守,做极致的减法。
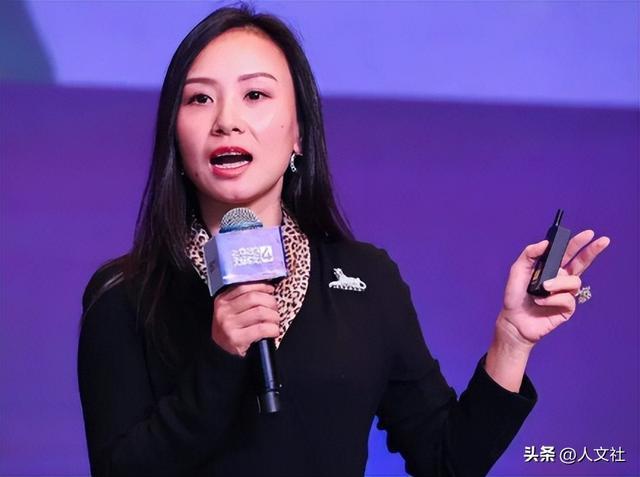
从2023年开始,新希望大刀阔斧地剥离非核心资产。
赚钱的白羽肉禽业务卖了,食品深加工子公司51%的股权换了42亿现金,7个猪场项目果断转手回血13亿。
到了2025年,老帅刘永好正式退居二线,刘畅彻底主导了这场向死而生的资产重组。
最能体现这种思路转变的,是那笔历经波折的定增方案。
原本规划要向市场要73.5亿元,随着监管收紧和自身战略调整,最终大幅缩水至33.38亿元。
这笔救命钱的用途非常说明问题:再也不去盲目盖新猪场扩充产能了。
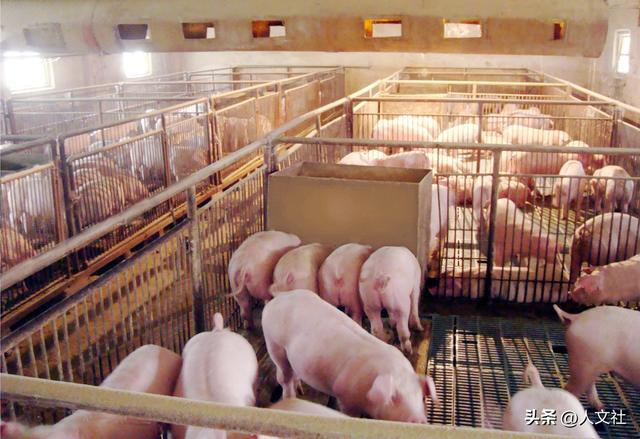
其中10个亿直接拿去还银行的贷款,减轻每个月的高昂利息;剩下的23亿全部砸进现有猪场的“生物安全与数智化升级”。
给猪场装上正负压通风、搞AI精准饲喂,用死磕细节的方式去降那几块钱的养殖成本。
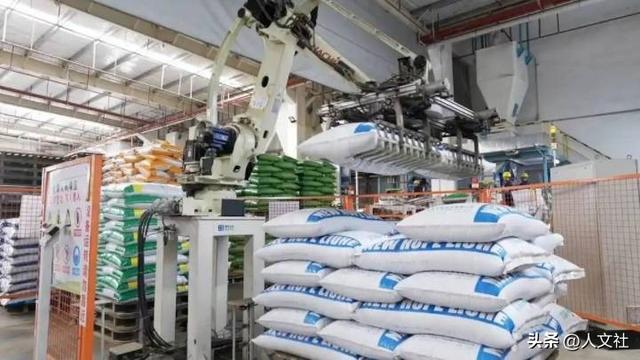
与此同时,那个每天都在闷声赚钱的饲料基本盘,正在悄悄转移阵地。
国内不再打价格战扩产能,而是把目光瞄准了利润率极高的海外市场,计划未来两三年在海外新增三四百万吨的产能。
放弃“大而不强”的虚假规模,去赚真正能落袋为安的钱,这是刘畅在血的教训中摸索出的底线。
借道国资与重塑农业底座
就在所有人都盯着新希望巨大的资金缺口时,一个极具信号意义的动作出现了。
新希望宣布,联合央企乡村产业投资基金等国资机构,共同出资28.7亿元成立合资公司,用来收购并运营旗下的十几家养猪子公司。
这一招,不可谓不精妙。
猪肉不同于普通商品,它直接挂钩CPI,牵动着大豆玉米的进口命脉,更关乎国民的饭碗和基层物价的稳定。
国资在这个冰点时刻入局,看中的并不是某一家民企的盈亏,而是要稳住我国生猪产能的底盘。
对于新希望而言,这绝不仅仅是拿到了近30亿的“续命钱”。
民营企业灵活的下沉管理网络,嫁接上国家队的低成本资金和信用背书,这种“混改式”的突围,或许是重资产农业巨头跨越死尸遍野的周期的唯一解法。
用四十年的时间,把一千块钱变成了四川首富;又用短短几年的狂热,把千亿帝国逼到了悬崖边缘。
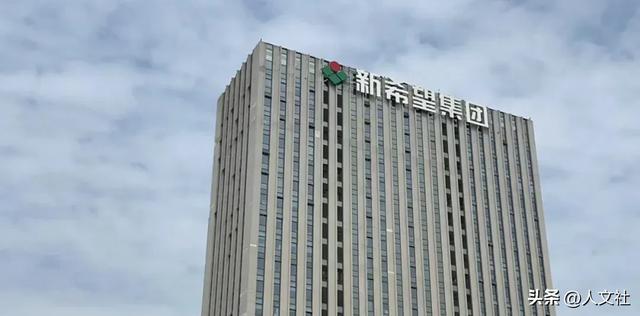
新希望的这场浮沉,彻底宣告了那个靠胆大、高杠杆和规模效应就能通吃一切的粗放时代的终结。
未来的农业,是一场属于生物科技、精密管理和冷酷财务纪律的硬仗。
在大自然、周期和华尔街面前,没有任何人能够永远靠赌运活下去。
那些每天睁眼就蒸发的500万利息,就是这个行业为“轻视常识”付出的最昂贵学费。
参考资料:长江商报——新希望单季扣非降99%难挡猪周期 有息负债572亿多家子公司收环保罚单
金融投资报——缓解短期偿债压力!刘永好父女实控的新希望:拟33.38亿定增,投向两个方向→
财中社——新希望遭沪深300“除名” 股价下挫逾16%:220亿短债压顶国内靠谱股票配资论坛
致富配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票配资的公司官网 夷陵之战蜀并没有损失太多兵马,怎么一下子蔫了?
- 下一篇:没有了
相关文章


沪深京指数
热点资讯